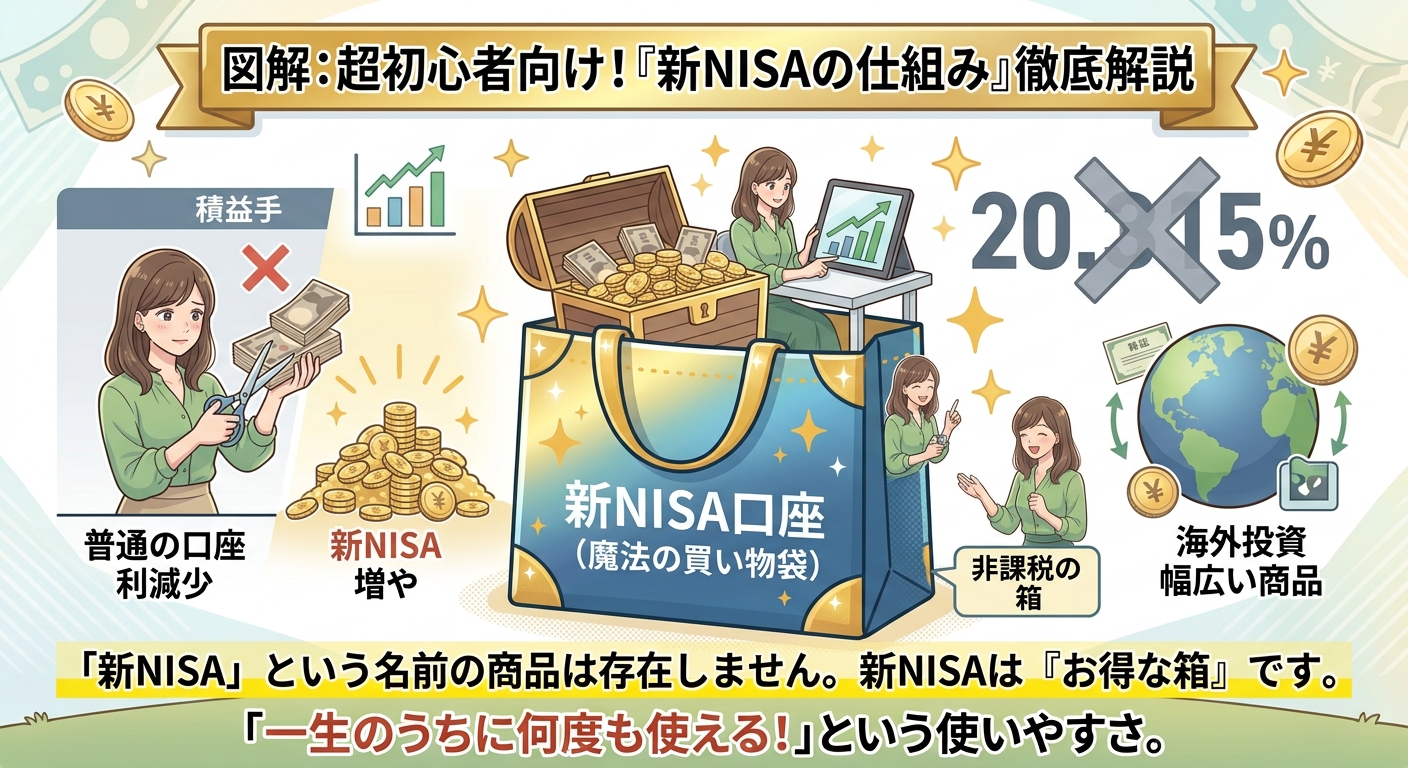
「将来のために投資を始めたいけれど、『新NISA』ってよくわからない…」
「ニュースやテレビで『新NISAに投資しよう』って言っているのを聞くけど、新NISAって金融商品の名前なの?」
最近、テレビやSNS、著名人の発言でも「新NISA」という言葉を毎日目にするようになりました。しかし、実はプロから見ると大きな勘違いをしたまま話されているケースが少なくありません。
この記事では、超初心者の方に向けて「新NISAの本当の仕組み」と「知っておくべきお得な理由」を、図解イメージを交えてどこよりもわかりやすく解説します!
1. 最初に解決!新NISAにまつわる「大きな勘違い」とは?
まず、初心者が一番陥りやすい勘違いからスッキリさせましょう。
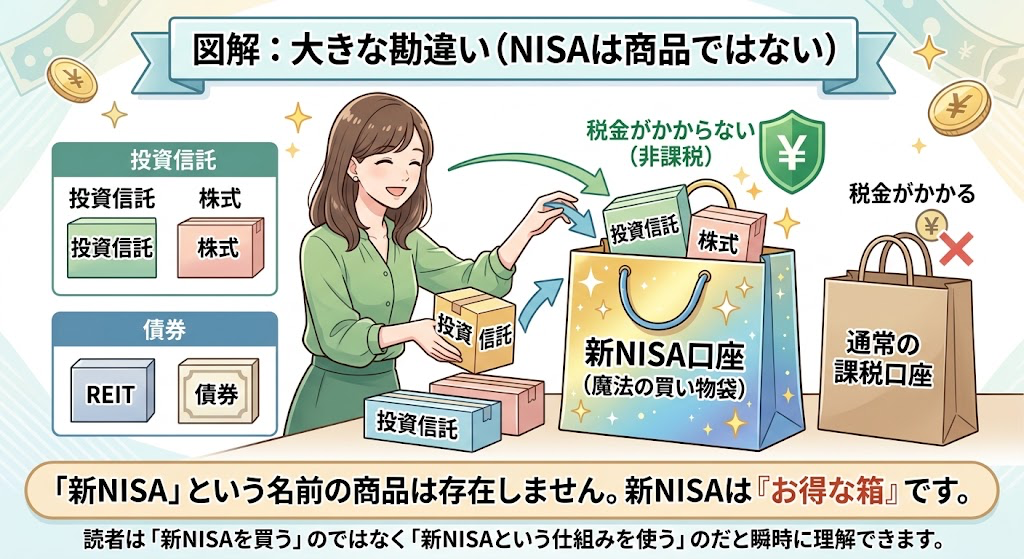
それは、「新NISAという名前の投資商品(株やファンド)が存在するわけではない」ということです。
〇〇は商品、新NISAは「お得な箱」
よく「新NISAに投資する」「新NISAの利回りは何%?」と言われますが、これは厳密には間違いです。
分かりやすく「お店と買い物」で例えてみましょう。
💡 【イメージ図解】買物でたとえると?
- 【投資信託や株式】 = お店で売っている**「商品(お菓子やジュース)」**
- 【一般の口座】 = 税金がかかる**「普通の買い物袋」**
- 【新NISA口座】 = 買うと税金が免除される**「魔法の買い物袋」**
 [ 投資商品(株式・投資信託)]
        │
        ├─── (① 普通の口座に入れる) ──→ 利益の約20%が税金で引かれる 😭
        │
        └─── (② 新NISAという箱に入れる) ──→ 利益がまるまる手元に残る! 🎉
つまり、新NISAとは投資先のことではなく、「投資で出た利益に税金がかからなくなるお得な制度(箱)」のことなのです。
2. なぜみんなやるの?新NISA最大のメリット「非課税」の仕組み
では、なぜ「新NISAの箱」を使うとそんなにお得なのでしょうか?
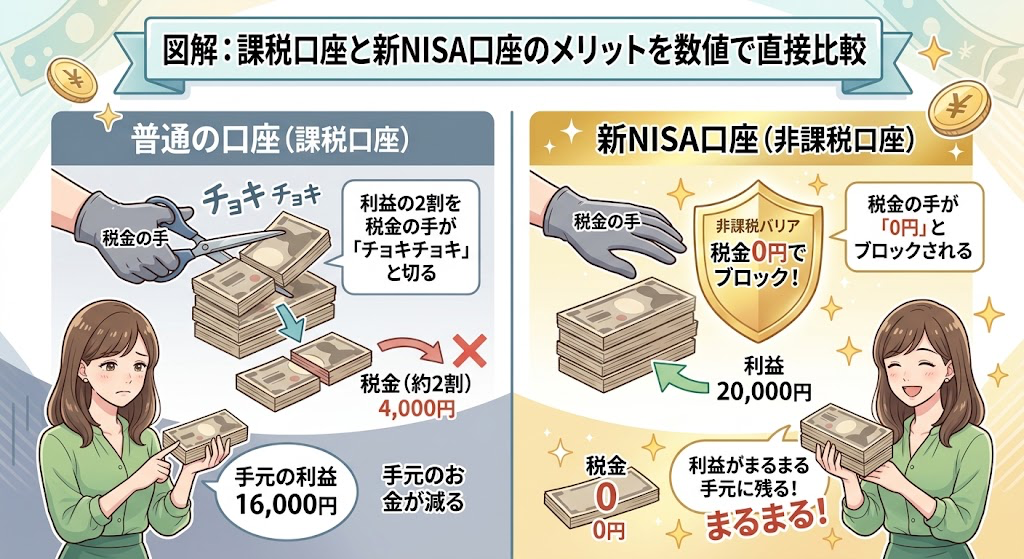
最大の理由は、「税金がゼロになる(非課税)」からです。
普通の投資だと利益の「約2割」が取られる!
通常、株や投資信託でお金が増えると、増えた分の利益に対して20.315%の税金がかかります。
例えば、投資で50万円の利益が出たとしましょう。
- 通常の口座(課税口座):利益50万円 × 約20% = 約10万円が税金で取られる!(手元に残るのは約40万円)
- 新NISA口座(非課税):税金は0円!(利益50万円がまるまる手元に残る)
🎨 【イラスト案】手元に残るお金の比較
- 【普通の口座】[ 50万円の利益 ] ──(税金 10万円チョキチョキ✂️)──> 手取り 40万円
- 【新NISA口座】[ 50万円の利益 ] ──(税金ゼロ!ガード🛡️)──> 手取り 50万円
10万円も違えば、旅行に行ったり欲しかったものを買ったりできますよね。この「増えたお金をそのまま受け取れる」のが、新NISA最大の魅力です。
3. 新NISAの2つの部屋(つみたて投資枠・成長投資枠)
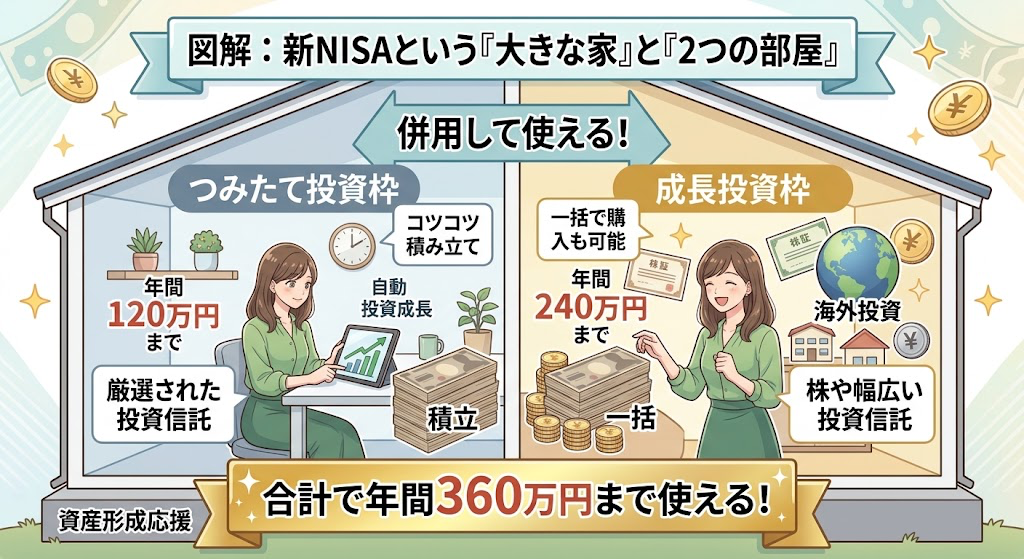
新NISAという「箱」の中には、目的の違う2つの部屋(投資枠)が用意されています。
① つみたて投資枠(コツコツ貯めたい人向け)
- 年間枠: 最大120万円まで
- 買えるもの: 国(金融庁)基準をクリアした、安全性の高い投資信託
- 買い方: 毎月決まった額を自動でコツコツ積み立てる
初心者はまず、この「つみたて投資枠」から始めるのが鉄則です。
② 成長投資枠(少し慣れてきた人・幅広く投資したい人向け)
- 年間枠: 最大240万円まで
- 買えるもの: 日本株・海外株、つみたて枠以外の投資信託など
- 買い方: 積立はもちろん、好きなタイミングで一括購入もOK
昔のNISA制度ではどちらか一方しか選べませんでしたが、新NISAになってからは両方の部屋を同時に使えるようになりました。
4. 新NISAの「神ルール」!覚えておきたい3つの特徴
旧制度から新NISAになって、使いやすさが格段にUPしました。特に重要なポイントは次の3つです。
特徴①:非課税で置いておける期間が「一生涯(無期限)」
昔は「5年間だけ」「20年間だけ」といった期限がありましたが、新NISAはずっと無期限で非課税のまま保有できます。「いつ売らなきゃいけないか」と焦る必要が一切なくなりました。
特徴②:一生で使える枠は「1,800万円」まで
一人あたり一生で合計1,800万円(買付金額ベース)まで新NISAの箱に入れることができます(うち成長投資枠は1,200万円まで)。
年間では合計最大360万円まで投資できるので、自分のペースで時間をかけて1,800万円の枠を満たしていくイメージです。
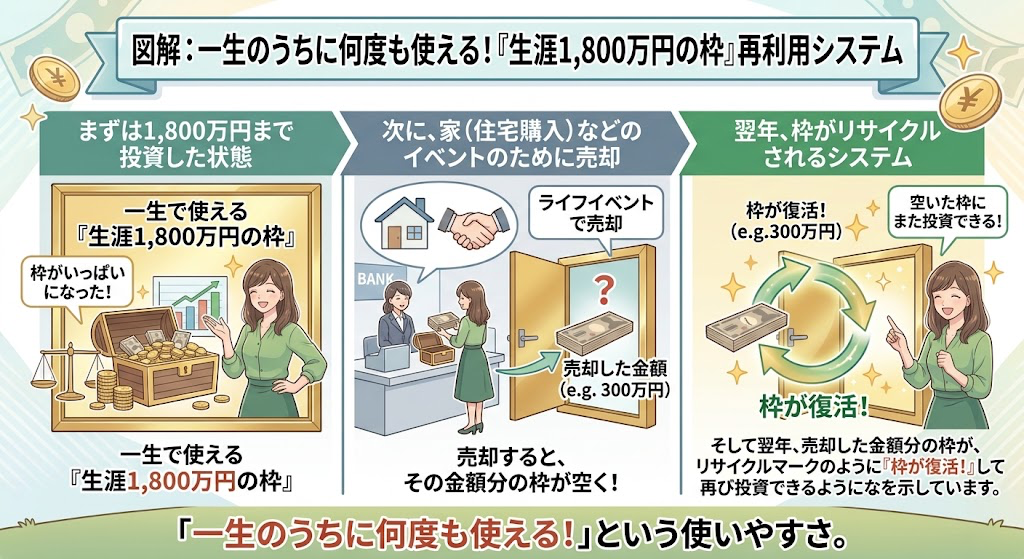
特徴③:売ったら枠が「復活」する!
お金が必要になって途中で株や投資信託を売却した場合、買ったときの金額分の枠が翌年に復活します。
💡 【イメージ図解】枠の再利用
- 1,800万円満額まで投資した
- マイホーム購入のために、買ったとき「300万円分」だった商品を売却
- 翌年、非課税枠が「300万円分」空いて、再び投資できるようになる!
人生のライフイベント(結婚・住宅購入・教育費など)に合わせて、自由にお金を出入りさせられるようになったのが大きな強みです。
5. 初心者は何から始めればいい?失敗しない3ステップ
「仕組みはわかったけれど、具体的にどうすればいいの?」という方に、失敗しない始め方をご紹介します。
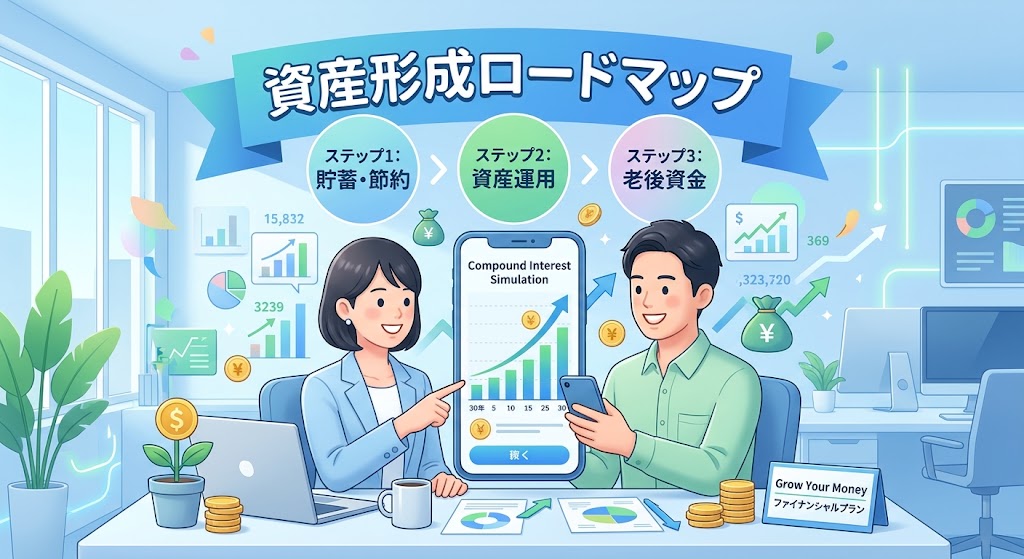
📝 【初心者のためのロードマップ】
- Step 1: ネット証券で「NISA口座」を開設する(SBI証券や楽天証券などが人気)
- Step 2: 「つみたて投資枠」で月1,000円〜数万円の積立設定をする
- Step 3: 全世界や全米の株に分散された「インデックスファンド」を選ぶ
まずは「無理のない金額で、毎月コツコツ積み立てる」ことだけ意識すればOKです!
6. まとめ:新NISAは投資の「お得な特急券」
最後にポイントを振り返りましょう。
- 新NISAは商品ではなく、「利益に税金がかからなくなる制度(箱)」
- 普通の投資なら取られる約20%の税金が「0円」になる
- 「つみたて投資枠」と「成長投資枠」を合わせて年間360万円、生涯1,800万円まで使える
- 一度売っても、翌年に枠が復活して再利用できる
新NISAは、国が国民の資産形成を応援するために用意してくれた「税金面での特急券」のようなものです。
「難しそう…」と遠ざけてしまうのはもったいない!ぜひこの機会に、未来の自分のために第一歩を踏み出してみませんか?
ジュンジー
コメント