「手取りが少なくて貯金にまわす余裕がない…」
「資産形成や投資に興味はあるけれど、何から手をつければいいのかわからない…」
社会人になりたての頃は、一人暮らしの費用や付き合いの出費なども重なり、お金の悩みが尽きないものです。
しかし、実は「月1万円」からでも、正しい順番とステップを踏めば着実に資産を増やすことができます。
本記事では、資金に余裕がない社会人1〜3年目の方に向けて、無理なく確実に資産を作るための「3ステップ・ロードマップ」を徹底解説します。将来の資産シミュレーションや具体的なアクションプランも交えて紹介しますので、ぜひ今日から一歩を踏み出してみてください!
資産形成を成功させる「正しい順番(3ステップ)」
資産形成というと「まずは投資!」と考えがちですが、順番を間違えると突然の出費で投資を取り崩すことになり、損をしてしまう可能性があります。
無理なく資産を増やしていくための基本フローは以下の3ステップです。
【Step 1】固定費削減・家計の見直し(無理なく投資資金を作る)
       │
       ▼
【Step 2】生活防衛資金の確保(万が一のための「守り」を固める)
       │
       ▼
【Step 3】少額からの積立投資(お金に働いてもらう)
Step 1:固定費削減で「月1万円」の捻出(攻めの節約)
まずは、投資にまわすための「月1万円」を作り出しましょう。ここで大切なのは、食費や娯楽費を切り詰める「ガマンの節約」ではなく、一度見直せば効果がずっと続く「固定費の削減」を行うことです。
見直すべき固定費チェックリスト
| 項目 | 見直しポイント | 削減効果の目安(月額) |
|---|---|---|
| スマホ・通信費 | 大手キャリアから格安SIM・格安プランへ乗り換え | 約3,000円〜5,000円 |
| サブスクリプション | 使っていない動画・音楽配信、ジム等の解約 | 約1,000円〜3,000円 |
| 保険 | 社会人は公的保険(高額療養費制度など)が充実。過剰な民間保険の解約・見直し | 約3,000円〜10,000円 |
| コンビニ・カフェ | 毎日のついで買い・ついで缶コーヒーを控え、マイボトル持参 | 約3,000円〜5,000円 |
通信費の見直しとサブスクの整理だけでも、無理なく月1万円の余裕が生まれます。
Step 2:生活防衛資金の確保(「守り」の現金)
投資を始める前に必ず作っておきたいのが「生活防衛資金」です。生活防衛資金とは、病気・ケガ・急な退職・家電の故障など、予期せぬトラブルが起きたときでも生活を維持するための現金です。
生活防衛資金の目安
- 会社員(一人暮らし)の場合: 月々の生活費の3〜6ヶ月分
- 例: 月の生活費が18万円の場合 ➔ 54万〜108万円
「そんなに貯まるまで投資できないの?」と思うかもしれませんが、「生活防衛資金を貯めながら、月1万円の少額投資を並行してスタートする」方法がおすすめです。少額でも投資の経験を積んでおくことで、お金の知識や値動きへの耐性が身につきます。
Step 3:少額からの積立投資(新NISAの活用)
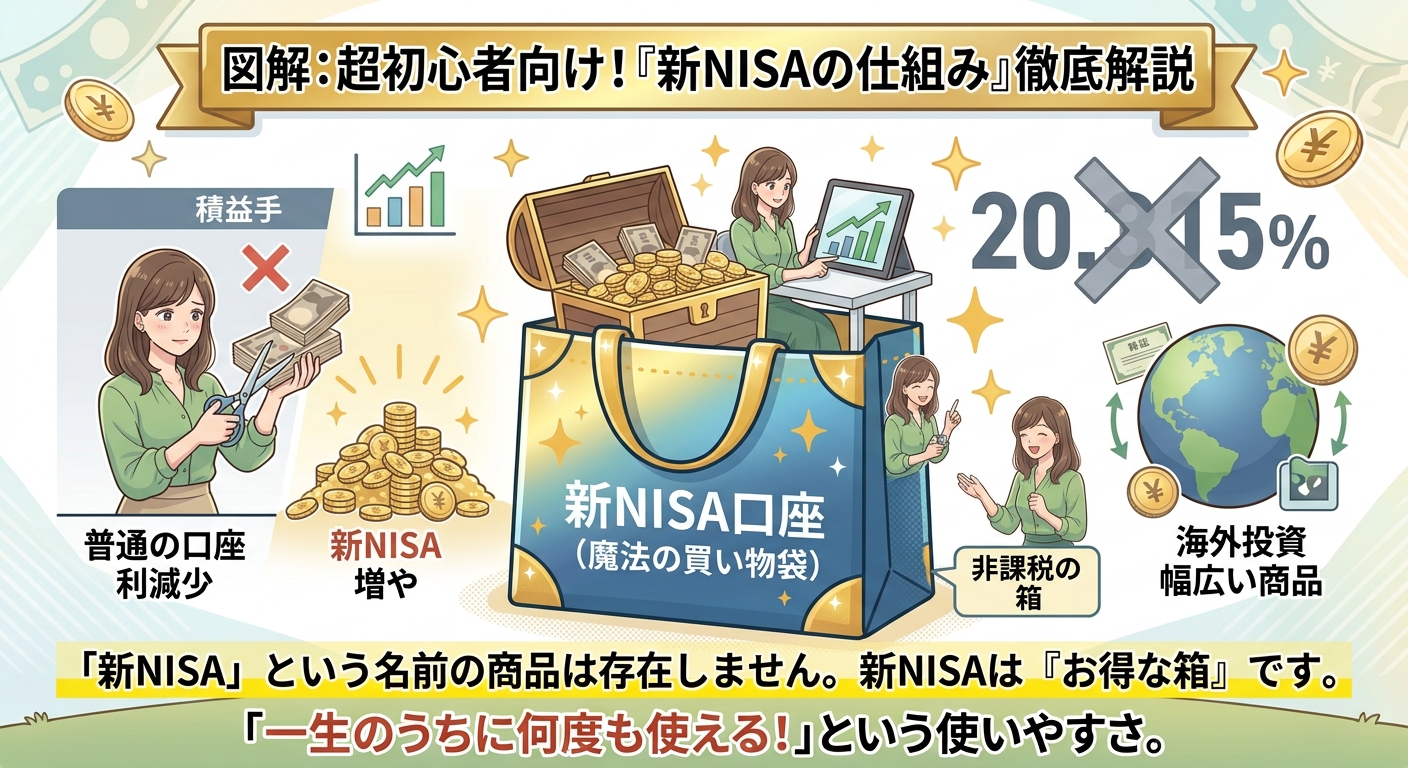
準備が整ったら、新NISA(つみたて投資枠)を活用して積立投資をスタートしましょう。
初心者におすすめなのは、「全世界株式(オルカン)」や「S&P500(全米株式)」などの低コストなインデックスファンド(投資信託)です。
初心者におすすめの運用ルール
- 自動積立を設定する: 給料日直後に自動で引き落とされる設定にし、「残ったお金で投資する」のではなく「先に投資にまわす」仕組みを作ります。
- 長期・積立・分散を徹底する: 日々の値動きに一喜一憂せず、最低でも10年〜20年の長期視点でコツコツ積み立てます。
【将来シミュレーション】月1万円の積立で資産はいくらになる?
「月1万円の投資で本当に資産が増えるの?」と疑問に思うかもしれません。複利効果(運用で得た利益を再び投資に回して増やす仕組み)の力をシミュレーションしてみましょう。
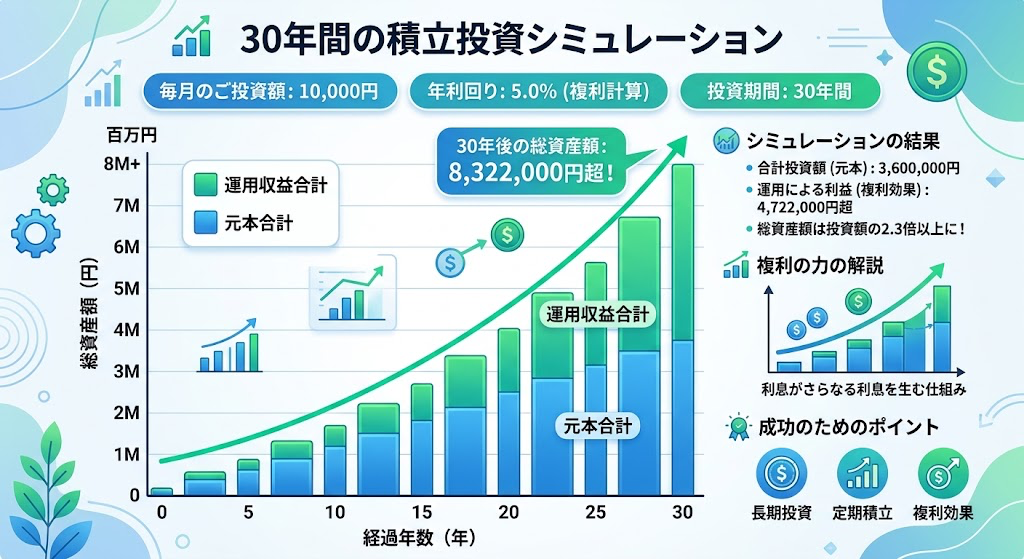
- 毎月の積立額: 10,000円
- 想定年利(想定運用リターン): 5%(インデックス投資の標準的な年利目安)
- 想定運用期間: 1年〜30年
試算結果のポイント
- 10年運用(積立元本120万円): 約 155万円(運用益:約35万円)
- 20年運用(積立元本240万円): 約 411万円(運用益:約171万円)
- 30年運用(積立元本360万円): 約 832万円(運用益:約472万円)
毎月たった1万円でも、30年続けることで元本の2倍以上の資産(約832万円)を築くことが可能です。若いうちから始める最大の強みは「時間(複利)」を味方にできることです。
今すぐできる!具体的なアクションステップ
資産形成で最も大切なのは「今日、最初の一歩を踏み出すこと」です。以下の順序で進めてみましょう。
- 今月の明細を確認し、不要な固定費を1つ解約する(格安SIMへの変更申請、不要サブスク解約など)
- ネット証券(SBI証券や楽天証券など)の口座開設を申し込む(スマホで10分程度で可能)
- 新NISAで「月1万円」の自動積立設定をする
無理のない範囲でスタートし、昇給やボーナスで余裕ができたら少しずつ積立額を増やしていきましょう!
ジュンジー
コメント