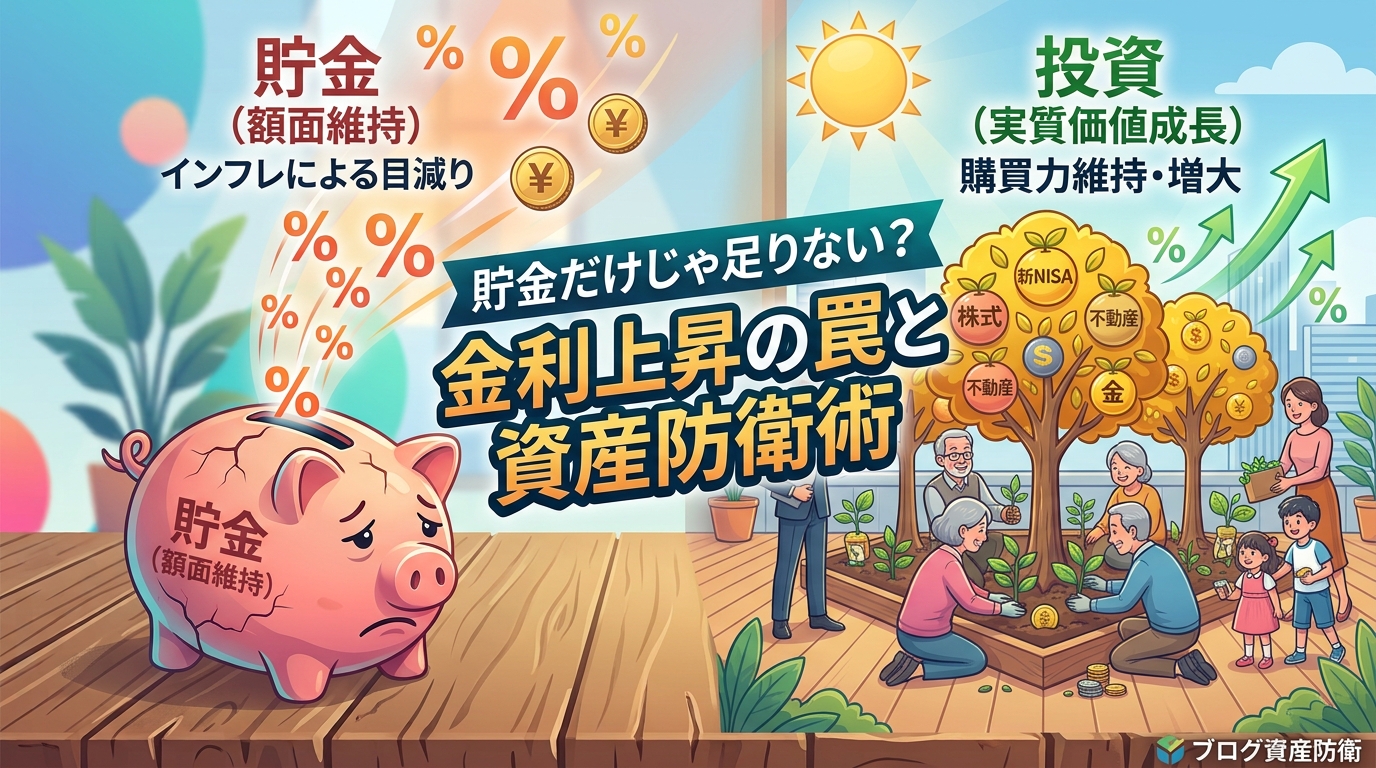
「最近、ニュースで『金利が上がった』『銀行の預金金利が0.1%から引き上げられた』ってよく聞くから、これからは貯金でも少しはお金が増えるのかな?」
もしあなたが今、このように思っているとしたら——非常に危険な勘違いをしています。
「金利上昇」という言葉の響きに騙されてはいけません。厳しい現実をお伝えすると、今の日本で「銀行に預金しているだけ」の人のお金は、毎日目減りし続けています。 額面上の数字は変わっていなくても、そのお金で買えるモノの価値が急速に失われているからです。
「投資は損をするのが怖いから、安全な貯金だけでいい」 かつての日本なら、その考え方で正解でした。しかし、時代は180度変わりました。今の日本において、「何もしないで貯金だけをしておくこと」こそが、最もリスクの高い経済行為なのです。
この記事では、インフレとデフレの仕組みをわかりやすく整理しながら、なぜ今すぐに「貯金から投資へ」舵を切らなければならないのか、その決定的な理由を解説します。
10年後、20年後に「あのとき行動しておけばよかった」と後悔したくない方は、ぜひ最後までお読みください。
1. なぜ「金利が上がった」のに生活は苦しいのか?
最近のニュースを見ると、日本銀行が政策金利を引き上げ、メガバンクをはじめとする大手銀行が普通預金や定期預金の金利を引き上げたという報道が相次いでいます。
「金利が上がる」と聞くと、多くの人は「預けているお金が増える」「景気が良くなる」といったポジティブなイメージを持つかもしれません。しかし、現実はどうでしょうか?
スーパーに行けば食品が値上がりし、電気代やガソリン代は高騰し、外食をすれば1,000円で食べられたランチが1,300円、1,500円になっていますよね。「金利が上がったのに、生活はむしろ苦しくなっている」というのが、多くの方の実感ではないでしょうか。
この違和感の正体こそが、「金利の上昇スピード」と「物価の上昇(インフレ)スピード」の決定的なギャップです。
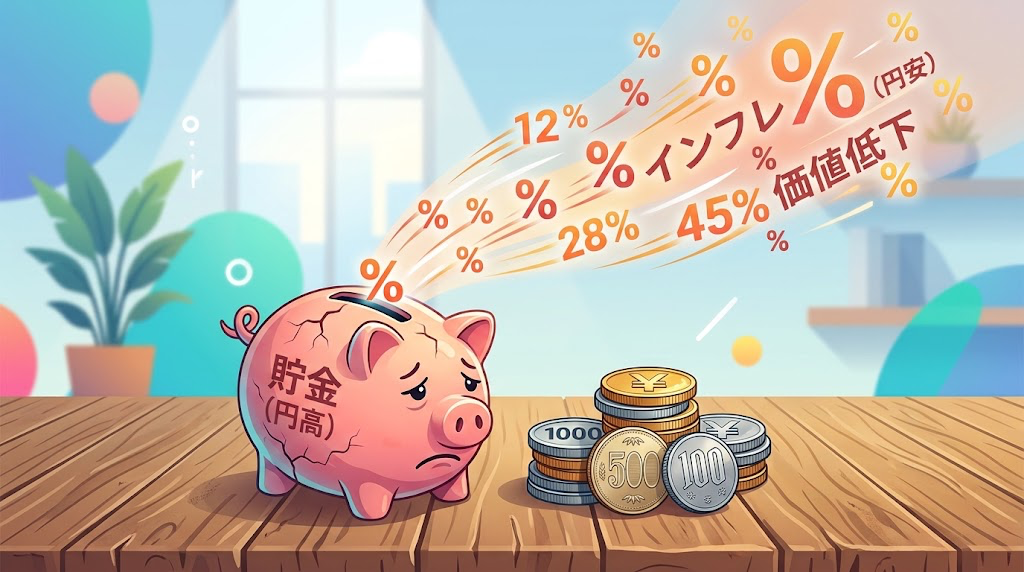
例えば、銀行の普通預金金利が「0.001%」から「0.1%」や「0.2%」に上がったとしましょう。1,000万円を銀行に1年間預けた場合、もらえる利息は以下の通りです。
- 金利 0.001% の場合:年間 100円(税引前)
- 金利 0.2% に上がった場合:年間 20,000円(税引前)
確かに、100円から2万円になれば「200倍になった!」と感じるかもしれません。しかし、ここでもう一つの数値を見る必要があります。それが「物価上昇率(インフレ率)」です。
現在の日本の物価上昇率は、年間2%〜3%以上で推移しています。 もし物価上昇率が「3%」だとしたら、1,000万円の価値を1年間維持するために必要な利息は30万円です。
- 銀行からもらえる利息:+2万円
- 物価上昇による価値の低下:−30万円
- 実質的な資産の変動:−28万円の赤字
いかがでしょうか? 銀行に預けておくだけで、あなたの資産は実質的に毎年28万円ずつ消えていくのと同じ状態なのです。「金利が上がったから安心」どころか、物価上昇のスピードにまったく追いついていないのが今の日本の現実です。
2. 【基礎知識】インフレとデフレを正しく理解する
なぜこのような事態が起きているのかを深く理解するために、ここで改めて「デフレ」と「インフレ」の仕組みをおさらいしておきましょう。
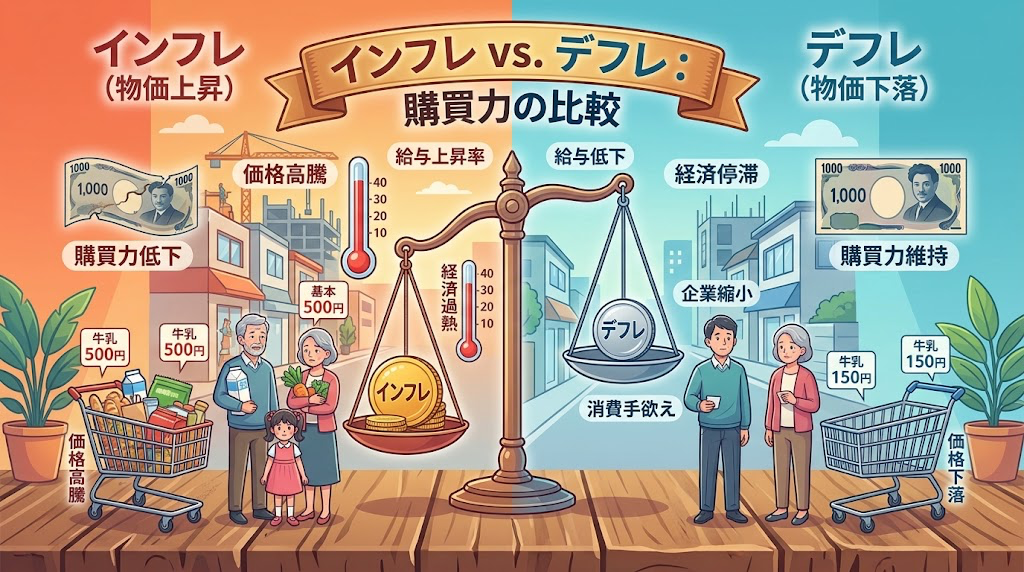
① デフレ(デフレーション)=「モノの価値が下がり、お金の価値が上がる」
日本は過去約30年間、「失われた30年」と呼ばれる長いデフレ期間を経験しました。
デフレ下では、物価が年々安くなっていきます。100円で買えたハンバーガーが80円になり、家電や服もどんどん安くなりました。 モノの価値が下がるということは、相対的に「お金の価値が上がる」ことを意味します。
そのため、デフレ期間中は「何もしないで現金(預金)で持っておくこと」が最強の資産防衛術でした。投資のリスクを侵さなくても、銀行に置いておくだけでお金の価値が勝手に上がっていたからです。この30年間で、日本人の心には「貯金=絶対的に safe(安全)」という価値観が強力に刷り込まれました。
② インフレ(インフレーション)=「モノの価値が上がり、お金の価値が下がる」
しかし今、世界および日本が直面しているのは完全なインフレ局面です。
インフレ下では、物価が年々上がっていきます。昨日まで100円で買えたジュースが今日は120円、150円になります。 モノの価値が上がるということは、相対的に「お金の価値が下がる」ことを意味します。
通帳に書かれている「1,000万円」という数字自体は、5年経っても、10年経っても1,000万円のまま変わりません。しかし、10年後に1,000万円で買えるモノの量は、今よりも明らかに減っています。
これが「実質資産の目減り」です。デフレ時代の感覚のまま「貯金が一番安全」と信じ込んでいる人は、知らず知らずのうちに自分の資産を目減りさせ続けるという大損を侵しているのです。
3. なぜ「実質資産」が増えないのか?「名目」と「実質」の罠
金融の世界には、「名目(めいもく)資産」と「実質(じっしつ)資産」という重要な概念があります。ここを理解していないと、お金の罠にハマってしまいます。
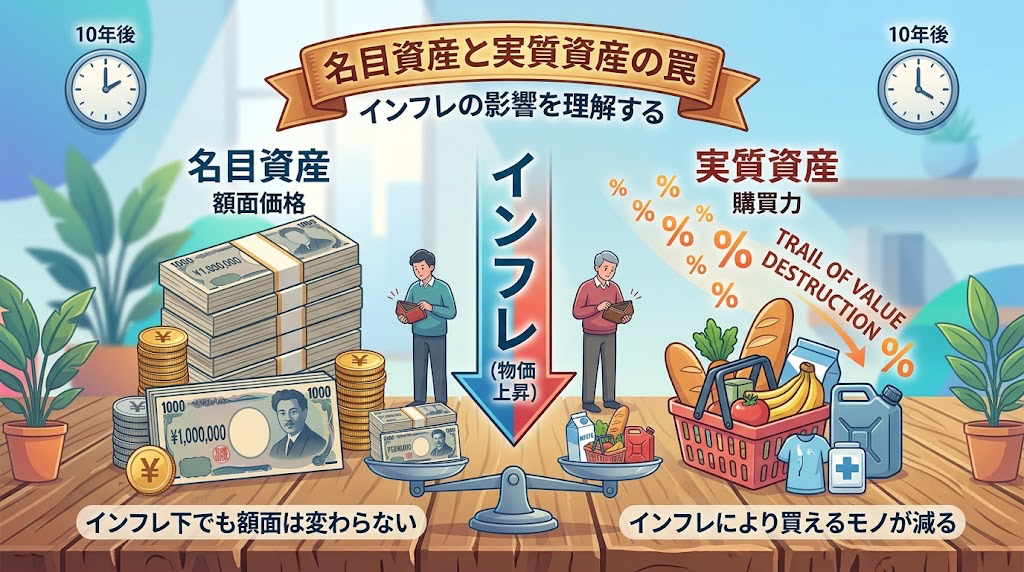
- 名目資産:通帳に印字されている数字そのもの(例:100万円)
- 実質資産:そのお金で「どれだけのモノやサービスが買えるか」という購買力
私たちが日々の生活で使っているのは、数字そのものではなく「購買力」です。いくら通帳の数字が減っていなくても、買い物ができなくなれば生活水準は下がります。
実質的なお金の増減を測るには、以下のシンプルな方程式を使います。
実質金利(実質的な購買力の変化)= 名目金利(預金金利)− インフレ率(物価上昇率)
現在の日本にこの式を当てはめてみましょう。
- 名目金利(普通預金):約 0.1% 〜 0.2%
- インフレ率:約 2.5% 〜 3.0%
実質金利 = 0.2% − 3.0% = −2.8%
実質金利は大幅なマイナスです。 「金利が上がった」と喜んでいるのは、表面上の「名目金利」しか見ていないからです。購買力ベースの「実質金利」で見れば、あなたの預金は毎年約2.8%というスピードで購買力を失っている——これが、私たちが直面している残酷な事実です。
「マイナス2.8%」と聞いてもピンとこないかもしれません。 もし毎年2.8%ずつ実質価値が減っていった場合、現在の1,000万円は、わずか10年後に約750万円相当、20年後には約560万円相当の価値にまで縮小します。
あなたが老後のためにと必死に汗水垂らして貯めた1,000万円は、銀行に置いておくだけで、20年後には実質的に半分近くの価値にまで減ってしまうかもしれないのです。
4. 放置するとどうなる?インフレがもたらす3つの危機
「お金の価値が下がるのは分かったけれど、そこまで生活に直結するの?」と感じる方のために、このまま貯金だけに頼り続けた場合に訪れる危機を3つお伝えします。
危機①:老後資金の不足(「老後2,000万円問題」の深刻化)
数年前に話題になった「老後2,000万円問題」。これは、物価が上昇しない(インフレ率0%)ことを前提とした試算でした。
もし年2%〜3%のインフレがこのまま続けば、老後に必要な資金は2,000万円では到底足りなくなります。3,000万円、4,000万円が必要になる時代がすぐそこまで来ています。それにもかかわらず、現金をそのまま放置していれば、用意できる資金の実質価値は目減りする一方です。
危機②:教育資金・住宅購入資金のハードル激増
子どもの学費や住宅購入資金も、インフレの影響を直撃で受けます。 大学の授業料、塾の費用、建材価格の高騰による新築マンション・戸建ての価格上昇はすでに始まっています。「将来のために」と学資保険や普通預金でコツコツ貯めていても、いざ進学や購入のタイミングを迎えた時には、貯めたお金では目標金額に全く届かないという事態が発生します。
危機③:現役世代の「実質賃金」の伸び悩み
給料(名目賃金)が多少上がったとしても、物価の上昇率がそれを上回っていれば、私たちの「実質賃金」はマイナスになります。 労働収入だけに頼っていては、どれだけ働いても生活が一向に楽にならないという負のスパイラルから抜け出すことができません。
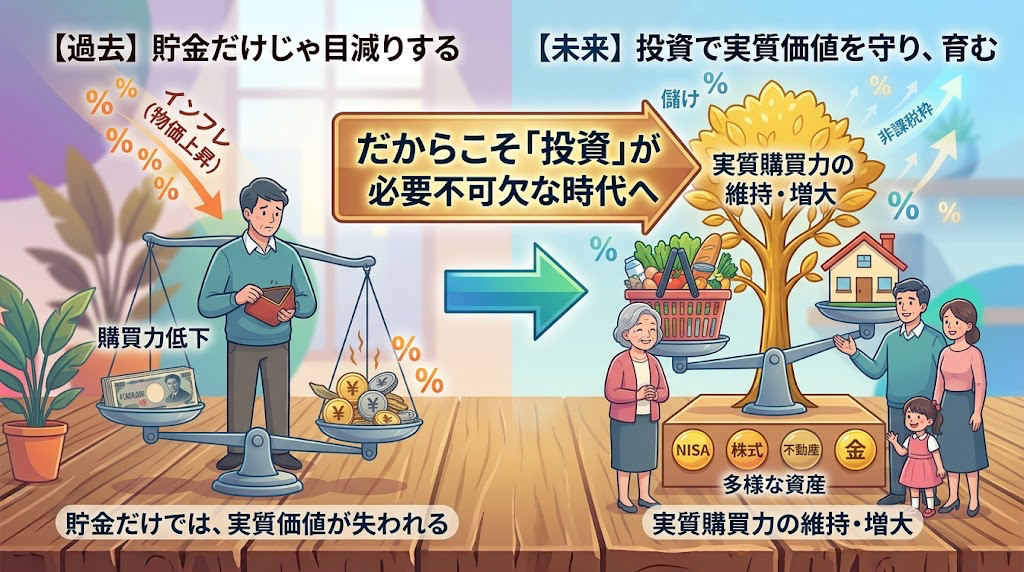
5. だからこそ「投資」が必要不可欠な時代へ
ここまで読まれた方は、「じゃあ、一体どうすればいいんだ?」と焦りや不安を感じているはずです。
解決策はたった一つしかありません。 「物価上昇率(インフレ率)を超える利回りで資産を運用すること」です。
預金金利ではインフレに対抗できません。だからこそ、私たちは「投資」という手段を使って、自らの資産を守り、育てていく必要があるのです。
なぜ「株式」や「投資信託」はインフレに強いのか?
「投資はリスクがあるから怖い」と思うかもしれません。しかし、投資の本質を考えると、インフレ局面における投資の優位性がよく分かります。
インフレとは「世の中のモノやサービスの価格が上がること」だとお伝えしました。 モノやサービスの価格が上がるということは、それらを提供している「企業」の売り上げや利益が増えるということです。
企業の利益が増えれば、その企業の価値(株価)は上がります。つまり、株式や投資信託(世界中の株式に分散投資する商品など)は、構造的にインフレに強い資産(インフレヘッジ資産)なのです。
- 現金・預金:インフレが起きると価値が下がる(弱い)
- 株式・不動産・コモディティ(金など):インフレが起きると価格が上がりやすい(強い)
資産の100%が現金・預金という状態は、インフレという猛攻撃に対して「無防備な裸」で立っているようなものです。資産の一部を「インフレに強い資産(投資商品)」に変えておくことで、初めて自分の資産を防衛することができます。
6. 今すぐ始められる!初心者がとるべき具体的第一歩
「投資が必要なのは分かったけれど、具体的に何をすればいいの?」という方のために、初心者が失敗せずにスタートするためのステップを解説します。
① 資産を「守るお金」と「増やすお金」に分ける
全財産を投資に回す必要はありません。まずは生活防衛資金(毎月の生活費の3ヶ月〜6ヶ月分)を銀行預金に残し、残りの「当面使う予定のない余剰資金」を投資に回しましょう。
② 新NISA(少額投資非課税制度)を活用する
日本には、投資で得た利益にかかる約20%の税金が完全非課税になる「新NISA」という素晴らしい制度があります。 非課税枠を活用しながら、世界中の成長企業に丸ごと投資できる「全世界株式(オール・カントリー)」や「米国株式(S&P500)」などのインデックスファンドに積立投資をするのが、王道かつ最も着実な方法です。
③「一括購入」ではなく「少額からの長期・積立」を行う
「今買っても暴落したらどうしよう」と心配な方は、毎月1万円〜3万円など、決まった金額をコツコツ積み立てる「積立投資(ドル・コスト平均法)」を選びましょう。高値の時は少なく、安値の時は多く買うことになるため、時間を味方につけてリスクを大幅に分散できます。
まとめ:「貯金は安全」という過去の常識を捨てよう
日本の経済は今、数十年ぶりの大きな歴史的転換期を迎えています。
- かつての常識:デフレ時代 = 貯金が最高・安全、投資は危険
- これからの常識:インフレ時代 = 貯金は実質目減りする危険な選択、投資が最大の資産防衛
「金利が上がった」という表面的なニュースに安心しないでください。 インフレ率が預金金利を大きく上回っている限り、銀行にお金を預けっぱなしにすることは「静かに自分の資産を減らし続ける選択」をし続けているのと同じです。
投資は、単にお金を増やして贅沢をするためのギャンブルではありません。 これからのインフレ時代において、自分と家族の大切な暮らし、そして将来を守るための「必須の防衛策」なのです。
まずは少額からでも構いません。今日、新NISAの口座開設を申し込む小さな一歩を踏み出すことが、10年後、20年後のあなたの資産と生活を大きく守ることに繋がります。
「貯金主義」から抜け出し、今こそ投資という新しい一歩を踏み出しましょう!
ジュンジー
コメント