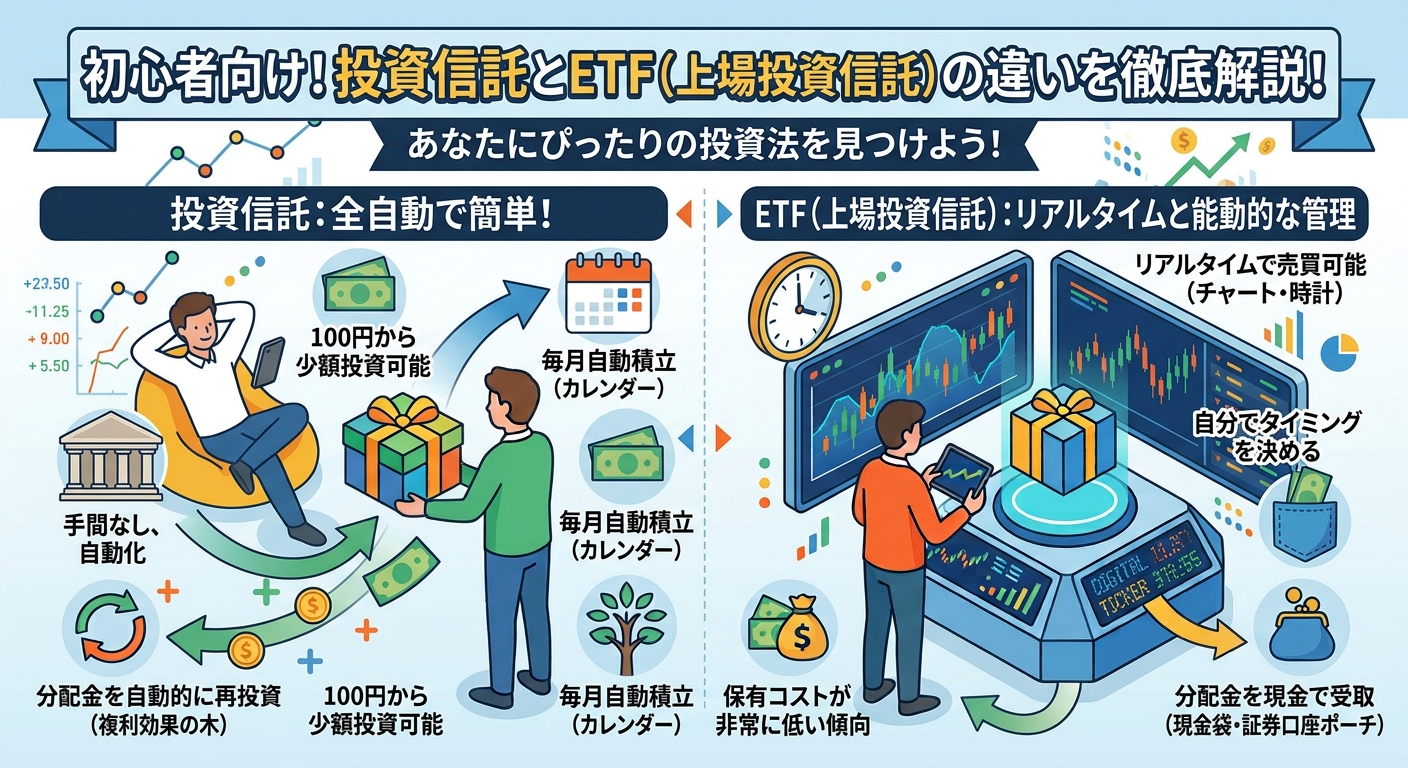
「資産形成のために投資を始めたいけれど、『投資信託』と『ETF』って何が違うの?」
「自分にはどちらが合っているんだろう……?」
投資の勉強を始めると、必ずと言っていいほど直面するのがこの悩みです。
どちらも「プロに運用をおまかせして、手軽に分散投資ができる」という基本的な仕組みは同じです。しかし、買える場所や売買の手軽さ、手数料の仕組みなど、細かな違いがたくさんあります。
この記事では、投資初心者の方に向けて、投資信託とETFの違いを分かりやすく解説します。それぞれのメリット・デメリットや「どんな人に向いているか」まで網羅していますので、自分にぴったりの投資手法を見つける参考にしてください!
1. そもそも「投資信託」と「ETF」とは?
まずは、それぞれの基本的な概要から押さえておきましょう。
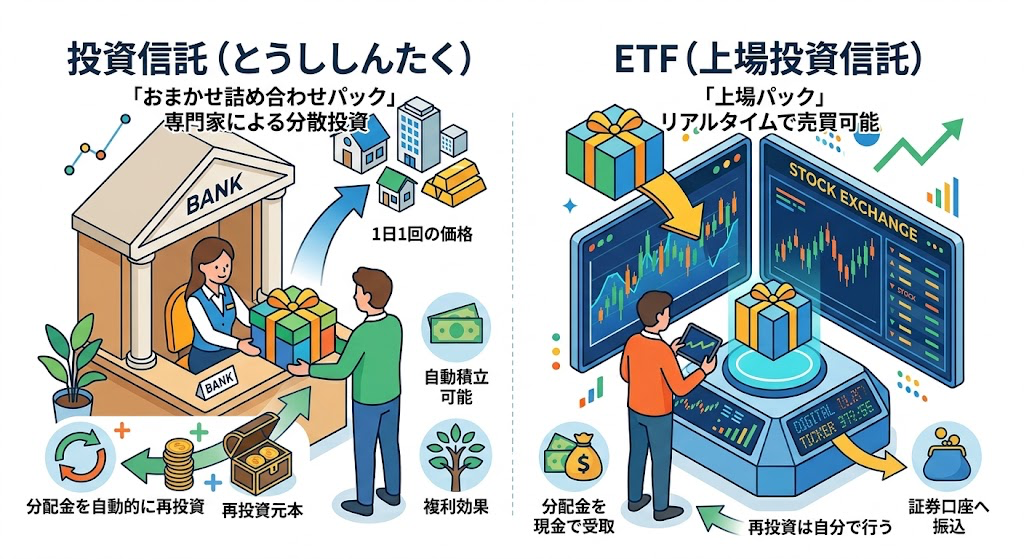
投資信託(非上場)とは?
投資信託とは、たくさんの投資家から集めたお金をひとつの大きな資金としてまとめ、運用のプロ(投資信託会社)が株式や債券などに分散して投資する商品です。
100円などの少額から購入でき、購入後はファンドマネージャーが運用を行ってくれるため、投資の知識が少ない初心者でも気軽に始められるのが特徴です。
ETF(上場投資信託)とは?松井証券
ETFとは、「Exchange Traded Fund」の略で、日本語では「上場投資信託」と呼ばれます。
基本的な仕組みは投資信託と同じですが、大きな違いは「証券取引所に上場しているかどうか」です。株式と同じように証券取引所に上場しているため、リアルタイムの株価を見ながら自分で売買できるのが最大の特徴です。
💡一言でまとめると
- 投資信託:ネット証券や銀行などで買える、全自動型の「おまかせ詰め合わせパック」
- ETF:証券取引所でリアルタイムに売買できる、株式感覚の「上場型詰め合わせパック」
2. 投資信託とETFの決定的な5つの違い
それでは、具体的な違いを5つのポイントに分けて比較していきましょう。
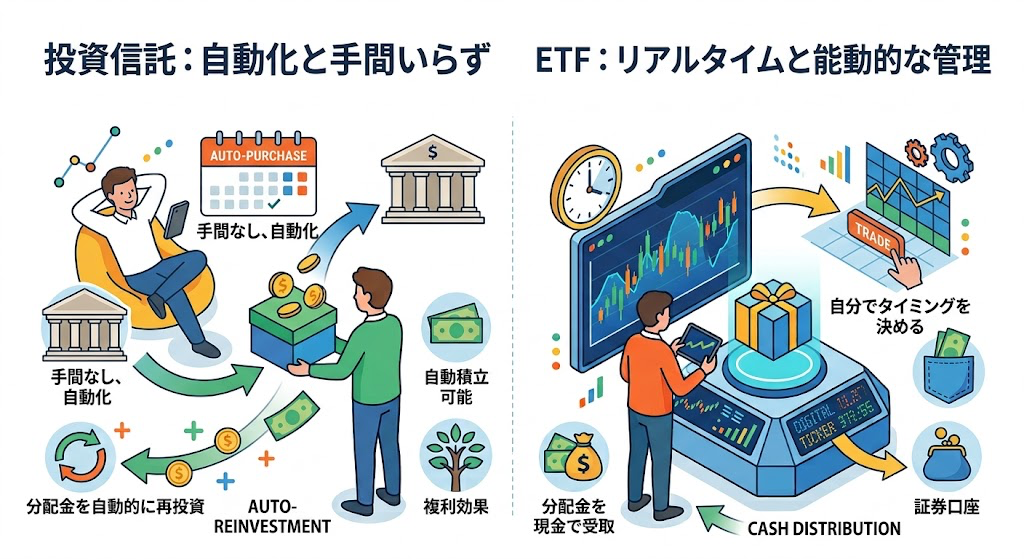
① 購入できる場所と取引方法
- 投資信託:証券会社だけでなく、銀行や郵便局などでも購入可能です。注文は「金額(例:毎月1万円)」や「口数」で指定します。
- ETF:証券取引所に上場しているため、証券会社を通じてのみ取引できます。株式と同じように「市場価格」と「株数(口数)」を指定して売買します。
② 価格の決まり方と取引タイミング
- 投資信託:価格(基準価額)は1日に1回しか決まりません。そのため、「今すぐ買いたい」「この金額で買いたい」といったリアルタイムな注文(指値・成行)はできません。
- ETF:株式市場が開いている時間帯(平日9:00〜15:30など)であれば、リアルタイムで価格が変動します。新聞やニュースの株価と同じように、値動きを見ながら自分の好きなタイミングで購入・売却ができます。
③ コスト(手数料)の仕組み
投資に関するコストには、主に「買う時」「持っている間」「売る時」の3つがあります。
- 保有期間中のコスト(信託報酬):全体的にETFの方が低めに設定されている傾向があります。投資信託は「販売会社・運用会社・受託銀行」の3社に費用を支払いますが、ETFは証券取引所で直接売買するため販売会社への管理費用が発生しないことが多いからです。
- 売買手数料:投資信託は「購入時手数料無料(ノーロード)」の商品が主流です。ETFも大手ネット証券(SBI証券や楽天証券など)では売買手数料の無料化が進んでいますが、銘柄や取引環境によっては株式相当の手数料がかかる場合があります。
④ 少額投資・自動積立のしやすさ
- 投資信託:100円などの超少額から、自分の好きな金額を指定して購入可能です。また、「毎月◯日に1万円分を買う」といった自動積立設定が非常に充実しています。クレジットカード決済でポイントが貯まる「クレカ積立」も人気です。
- ETF:基本的に「1口あたりの価格 × 購入口数」単位で買うため、数千円〜数万円程度の初期費用が必要になることがあります。定額での自動積立機能(米株・ETF積立サービスなど)を取り扱っている証券会社もありますが、金額指定ではなく口数指定になる場合が多く、ややハードルが上がります。
⑤ 分配金(利回り)の扱い
- 投資信託:得られた分配金を自動的に再投資してくれる「分配金再投資コース」を選べます。再投資することで利息が利息を生む「複利効果」が得られ、資産形成のスピードが早まります。
- ETF:分配金は自動的に現金(口座振込)として支払われます。再投資したい場合は、自分で改めて手動で購入し直す必要があります。
3. 投資信託とETFの比較一覧表
ここまで解説したポイントを表にまとめました。
| 比較項目 | 投資信託 | ETF(上場投資信託) |
|---|---|---|
| 購入場所 | 証券会社、銀行、郵便局など | 証券会社のみ |
| 価格の決まり方 | 1日1回(基準価額) | リアルタイムで変動(市場価格) |
| 注文方法 | 金額指定(例:1万円分)など | 株式と同じ(指値・成行注文) |
| 保有コスト(信託報酬) | 低い〜やや高い | 非常に低い傾向 |
| 最低投資金額 | 100円から(ネット証券の場合) | 数千円〜数万円程度(1口〜) |
| 自動積立(定額) | かなりやりやすい(クレカ積立OK) | 証券会社や商品により限定的 |
| 分配金の再投資 | 自動で効率よく再投資できる | 自動再投資はできず現金で受取 |
| NISA(つみたて枠) | 対象商品が豊富(数百本以上) | 対象商品が極めて少ない |
4. 投資信託のメリット・デメリット
ここからは、それぞれのメリットとデメリットを掘り下げていきます。まずは投資信託からです。
投資信託のメリット
1. 100円から少額で始められる
大手ネット証券などを利用すれば、100円というワンコイン以下の金額から投資をスタートできます。「最初から大きなリスクを取りたくない」という初心者に最適です。
2. 自動化(放置運用)がとても簡単
「毎月1日に1万円ずつ購入する」といった自動積立の設定をしておけば、あとは放置しているだけで資産形成が進みます。日々の値動きに一喜一憂する必要がありません。
3. 分配金の自動再投資で「複利効果」が得られる
手に入った分配金を税金や手間をかけずに自動で再投資に回せるため、長期的にお金を増やしていく「複利」のパワーを最大限に活かせます。
4. 新しいNISAの「つみたて投資枠」に強い
NISA制度の「つみたて投資枠」に対応している商品のほとんどが投資信託です。選択肢が豊富なため、国が定めた基準をクリアした優秀なファンドをじっくり選ぶことができます。
投資信託のデメリット
1. リアルタイムで売買できない
価格が1日1回しか決まらないため、「今、株価が暴落したから買い増したい!」「急騰したから今すぐ利益確定したい!」といった機動的なトレードには向きません。
2. ETFに比べると保有コスト(信託報酬)がやや高めのものもある
近年は投資信託の信託報酬も劇的に安くなっていますが、一般的なアクティブファンド(プロが独自の判断で運用する商品)などの中には、コストが高めに設定されているものもあります。
5. ETFのメリット・デメリット
続いて、ETFのメリットとデメリットを見ていきましょう。
ETFのメリット
1. 保有コスト(信託報酬)が非常に安い
ETFは投資信託と比べても信託報酬(維持費)が低く抑えられている傾向があります。何十年も保有し続ける長期投資においては、このわずかなコストの差が大きな利益の差になることがあります。
2. リアルタイムで値動きを見ながら取引できる
株式投資と同じ感覚で、「◯◯円になったら買う(指値注文)」などの取引が可能です。相場の動きに合わせた自由度の高い売買ができるのが魅力です。
3. 定期的に現金(分配金)が手に入る
ETFは分配金が自動で現金として振り込まれるため、「投資の成果をお小遣いとして実感したい」「生活費や趣味の足しにしたい」という方には大きなメリットになります。
ETFのデメリット
1. 分配金の自動再投資ができない
現金で受け取った分配金を再び投資に回したい場合、自分で買い注文を出す手間がかかります。また、再投資の際に購入単価に満たない端数が余ってしまうこともあります。
2. 定額の自動積立や少額投資に向かない
「毎月きっかり1万円」というような買い方が難しく、株価によっては1口買うのに数万円が必要になるケースもあります。ほったらかしで毎月定額を積み立てたい人には少し不便です。
3. 新しいNISAの「つみたて投資枠」では選びにくい
NISAの「成長投資枠」では幅広くETFを購入できますが、「つみたて投資枠」で買えるETFの数はごくわずかに限られています。
6. あなたはどっち?タイプ別のおすすめ診断
「違いはわかったけれど、結局どちらを選べばいいの?」という方のために、タイプ別の判定リストを作成しました!
投資信託が向いている人
- 投資にあまり時間や手間をかけたくない人
- 仕事や家事で忙しく、チャート(値動き)を見たくない人
- 100円〜毎月1万円など、少額からコツコツ積立したい人
- 新しいNISAの「つみたて投資枠」をフル活用して老後資金を作りたい人
- 分配金を勝手に再投資して、複利で効率よく資産を増やしたい人
💡結論
投資初心者で、まずは**「ほったらかし長期投資」を始めたいなら、間違いなく「投資信託」**がおすすめです!
ETFが向いている人
- すでに株式投資の経験があり、売買注文に慣れている人
- 日中の相場を見ながら、自分の好きなタイミングで売買したい人
- 保有期間中のコスト(信託報酬)を極限まで安く抑えたい人
- 将来の資産アップだけでなく、「今使える不労所得(分配金)」が欲しい人
- まとまった資金(数十万円以上〜)があり、指値などで購入したい人
💡結論
自分でタイミングを見極めて取引したい人や、「配当金(分配金)生活」に憧れがある人には**「ETF」**が向いています!
7. まとめ:迷ったら「投資信託の積立」から始めよう!
投資信託とETFの違いについて解説してきました。最後に重要なポイントをおさらいしましょう。
- 投資信託は「1日1回の価格」「少額・100円から」「自動積立が得意」な初心者向けファンド。
- ETFは「リアルタイム価格」「コストが超低価格」「現金で分配金がもらえる」上場型ファンド。
- これから資産形成を始める完全初心者なら、まずは投資信託でNISAのつみたて投資を始めるのが王道ルート!
どちらにも優れ部分がありますが、投資初心者の方が「挫折せずに長く続ける」という観点では、自動化しやすく心理的負担の少ない「投資信託」からスタートするのが最も安心です。
投資に慣れてきて、「もっとリアルタイムで売買してみたい」「分配金をお小遣いとして受け取りたい」と思ったら、ステップアップとしてETFにチャレンジしてみるのも良いでしょう。
まずは自分の目的やライフスタイルに合った商品を選び、無理のない金額から資産形成の一歩を踏み出してみましょう!
ジュンジー
コメント