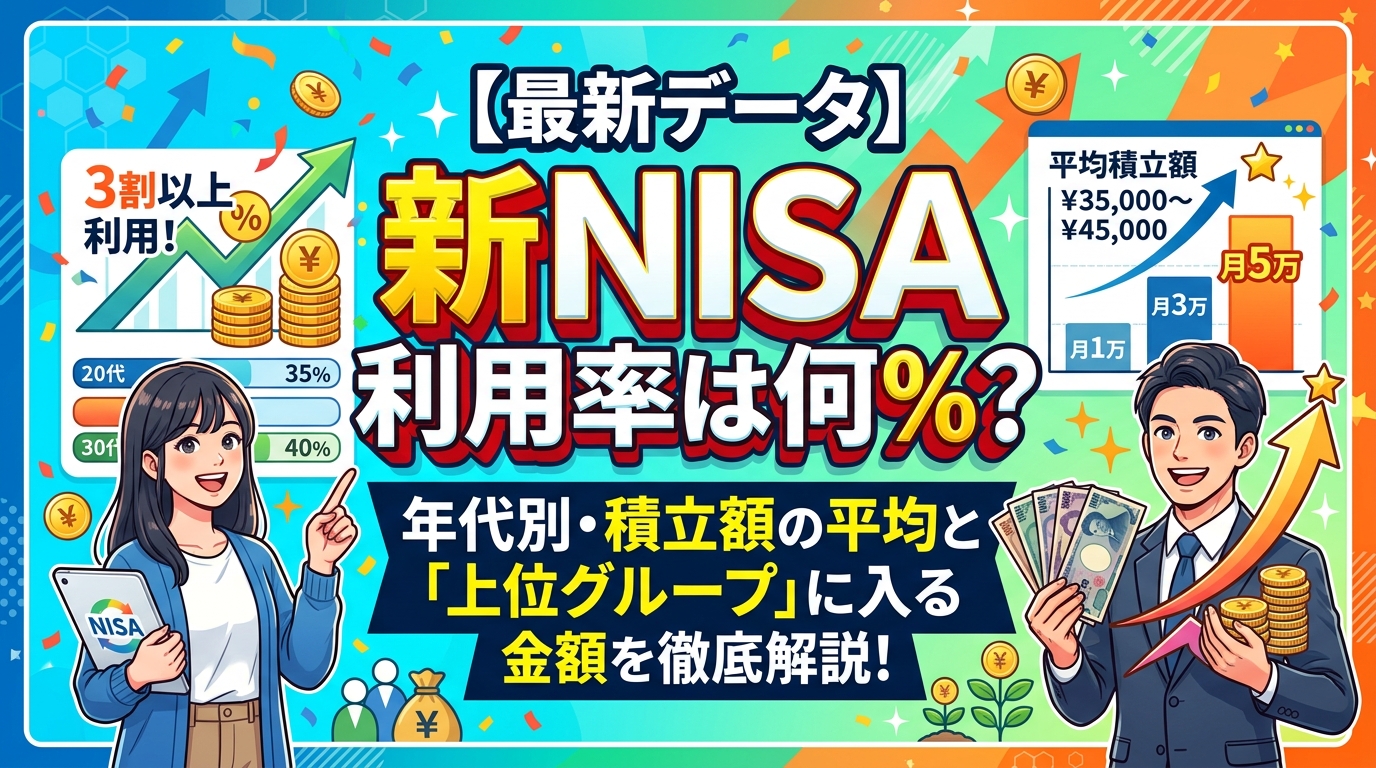
「新NISAが話題だけど、周りはどれくらい使っているんだろう?」
「月々1万円しか積み立てられないけど、これって少ないのかな……?」
2024年にスタートした「新NISA(新NISA制度)」。非課税枠の大幅拡大や投資期間の無期限化など、大きな制度改正が行われたことで、話題にのぼる機会が一気に増えました。
しかし、いざ自分が始めるとなると「みんないくら積立しているのか」「自分はどれくらいのポジションにいるのか」が気になりますよね。
そこで今回は、金融庁や日本証券業協会などが公表している最新の公的データをもとに、以下のポイントを分かりやすく解説します!
- 新NISAを利用している人の「最新の利用率」
- 20代〜70代以上まで「年代別の利用状況」
- 平均の積立額と「月いくら積立すれば上位グループに入るのか」
- 今から始めても遅くない!資産形成のロードマップ
「まだ始めていないけれど不安」「今の積立額で足りているか知りたい」という方は、ぜひ参考にしてみてください!
1. 日本人の何割が使ってる?新NISAの全体利用率と最新データ
まずは、日本全体でどれくらいの人が新NISA口座を開設し、実際に利用しているのかを見ていきましょう。
日本の成人の「3割以上」がNISAを活用中!
金融庁および日本証券業協会の最新公表データによると、NISA口座数は2,800万〜3,000万口座規模に達しています。
日本の成人人口(約1億人)をベースに計算すると、成人の約30%〜35%(3人に1人以上)がNISA口座を保有・利用している計算になります。
かつては「投資は一部のマニアや富裕層がやるもの」というイメージもありましたが、新NISAの登場によって国民的な資産形成ツールへと完全に定着したと言えます。
実際に商品を「買付・稼働」させている割合は?
口座を持っているだけでなく、実際に2024年以降に買付を行った「稼働口座」で見ても、利用者の8割以上が積極的につみたて投資枠などを活用しています。
新NISAに変わって以降、以下のような大きな変化が起きています。
- つみたて投資枠の利用率が大幅増:新NISA利用者の80%以上がつみたて投資枠を利用
- 「オルカン」「S&P500」への集中:全世界株式(オール・カントリー)や米国株式のインデックスファンドが圧倒的人気を牽引
「国民の過半数が投資をやっている」とまでは言えないものの、「貯金しかしていない人」が着々と減りつつあるのが現在の日本のリアルな姿です。
2. 【年代別データ】新NISAを使っているのはどんな人?
次に、年代別の利用割合を見ていきましょう。実は、新NISAになってから「利用者の年齢層」に劇的な変化が起きています。
年代別の利用率(普及率)の目安
従来の旧NISAでは「60代〜70代のシニア層」が中心でしたが、新NISA開始後は20代〜30代・40代の現役世代が激増しています。
- 20代:利用率 約35%〜40%(つみたて投資枠のみの利用が中心)
- 30代:利用率 約35%〜40%(年代別でもトップクラスの普及率)
- 40代:利用率 約30%〜35%(老後資金や教育資金を見据えて急増)
- 50代:利用率 約30%
- 60代以上:口座数自体は多いものの、新規の稼働率は横ばい〜緩やかな増加
なぜ若年層(20代・30代)の利用率が急上昇したのか?
かつては「資金に余裕があるシニア層」の利用が目立ちましたが、現在では20代・30代が普及率のトップクラスに躍り出ています。その理由は主に3つあります。
- SNSやWebメディアでの情報拡散:YouTubeやInstagram、資産運用ブログなどを通じて「つみたて投資」のメリットが可視化されたこと
- 複利効果と「時間」の強み:20代・30代は運用期間を30〜40年と長く取れるため、時間を味方にできる強みを理解していること
- 将来の年金や物価上昇(インフレ)への危機感:現金預金だけで置いておくと実質的に資産が目減りするという認識が広まったこと
3. 積立額のリアル!今始めると「上位グループ」に入る金額は?
ここからが最も気になるポイント、「他の人は毎月いくら投資しているのか?」「自分は上位いくらに入るのか?」という積立額の分析です。
新NISAの平均積立額はどれくらい?
各種調査データ(金融庁・日証協・大手証券会社等の集計)を総合すると、新NISAの「つみたて投資枠」における毎月の平均積立額は約3万5,000円〜4万5,000円前後となっています。
- 20代:月2万円〜3万円がボリュームゾーン
- 30代〜40代:月3万円〜5万円がボリュームゾーン
- 50代以上:余剰資金が増え、月5万円〜10万円(または成長投資枠の一括活用)の割合が増加
毎月の積立額別「上位グループ」判定表
もしあなたがこれから新NISAを始める場合(あるいは現在積立中の場合)、月々の積立額ごとにどのポジション(上位何%)に位置するのか、目安をシミュレーションしてみましょう。
| 毎月の積立額 | 全体の中でのポジション目安 | 評価・上位グループ判定 |
| 月1万円〜2万円 | 標準・エントリーライン | 20代や投資初心者層に多い金額。少額でも始めることが最優先! |
| 月3万円〜4万円 | 平均レベル(上位50%以内) | つみたて投資枠の利用者の最も標準的な金額帯。上位半分に入ります。 |
| 月5万円 | 上位30%グループ | 「上位グループ」の入口! 毎月5万円ができれば全体のトップ3割に入ります。 |
| 月10万円 | 上位10%グループ(つみたて枠満額) | つみたて投資枠(年間120万円)を使い切る水準。明確な上位トップ層です。 |
| 年間360万円 | 上位1〜2%未満(新NISA枠満額) | つみたて枠(120万円)+成長投資枠(240万円)を最速で埋める超・上位層。 |
つまり、「毎月5万円」の積立ができれば、新NISA利用者の中でも見事に「上位30%(上位グループ)」の仲間入りと言えます!
「月10万円(満額)なんて無理……」と焦る必要はまったくありません。まずは平均ラインである月3万円、あるいはハードルを下げて月1万円からスタートすることが重要です。
4. 新NISA利用者の「運用成績」はどうなっている?
「でも、実際にNISAをやってる人は得をしているの?」と疑問に思う方もいるでしょう。
日本証券業協会や大手シンクタンクなどの調査データによると、新NISA利用者の「7割〜8割以上」が運用損益プラス(含み益)となっていることが報告されています。
特に「つみたて投資枠」で全世界株式や米国株式のインデックスファンドを長期保有している人に絞ると、マイナス(運用損)になっている人の割合はごく少数に留まっています。
もちろん株式市場には時折下落局面(山と谷)がありますが、「長期・積立・分散」という基本ルールを守っている人の多くが、しっかりと資産を増やしていることがデータからも実証されています。
5. 【比較表】いくら積み立てると将来いくらになる?(資産シミュレーション)
「積立額によって、将来どれくらい差が出るのか」をイメージしやすいように、年利5%(世界株の長期平均リターンと同等)で運用できた場合のシミュレーションを用意しました。
20年間積立・年利5%運用の場合の比較表
| 毎月の積立額 | 元本合計 | 20年後の予想資産額 | 運用益(非課税メリット) |
| 月1万円 | 240万円 | 約411万円 | +約171万円 |
| 月3万円(平均レベル) | 720万円 | 約1,233万円 | +約513万円 |
| 月5万円(上位30%グループ) | 1,200万円 | 約2,055万円 | +約855万円 |
| 月10万円(上位10%グループ) | 2,400万円 | 約4,110万円 | +約1,710万円 |
※手数料や税金(NISAのため非課税)を考慮した簡易シミュレーションです。将来の運用成果を保証するものではありません。
通常、投資で得た利益には約20.315%の税金がかかります。
例えば「月5万円」を20年運用して855万円の利益が出た場合、特定口座(課税口座)だと約173万円が税金として引かれてしまいます。
この173万円が手元にまるまる残るのが、新NISA最大の強みです。
まとめ:周りと比べず「今すぐ自分のペースで始める」が正解!
最後に、今回のポイントをまとめます。
- 日本人の3人に1人がすでにNISAを利用しており、特に20代〜30代の若年層で普及率が急上昇中
- 毎月の平均積立額は約3万5,000円〜4万円
- 「月5万円」の積立ができれば上位30%グループ、「月10万円」なら上位10%のトップクラス
- 利用者の7割以上がプラスの運用成果を出している(長期・分散投資の原則)
投資において一番大切なのは、「他の人がいくら投資しているか」ではなく「どれだけ早く始めたか」です。
新NISAは途中で積立額を減らしたり増やしたり、一時休止したりすることも自由に設定できます。「月5,000円」や「月1万円」からでも十分効果がありますので、まだ口座を作っていない方は、ぜひこの機会に第一歩を踏み出してみましょう!
ジュンジー
(参考・データ出典元)
- 金融庁「NISA口座の利用状況等について」
- 日本証券業協会「NISA口座開設・利用状況調査」
- QUICK資産運用研究所「個人の資産形成に関する意識調査」
コメント