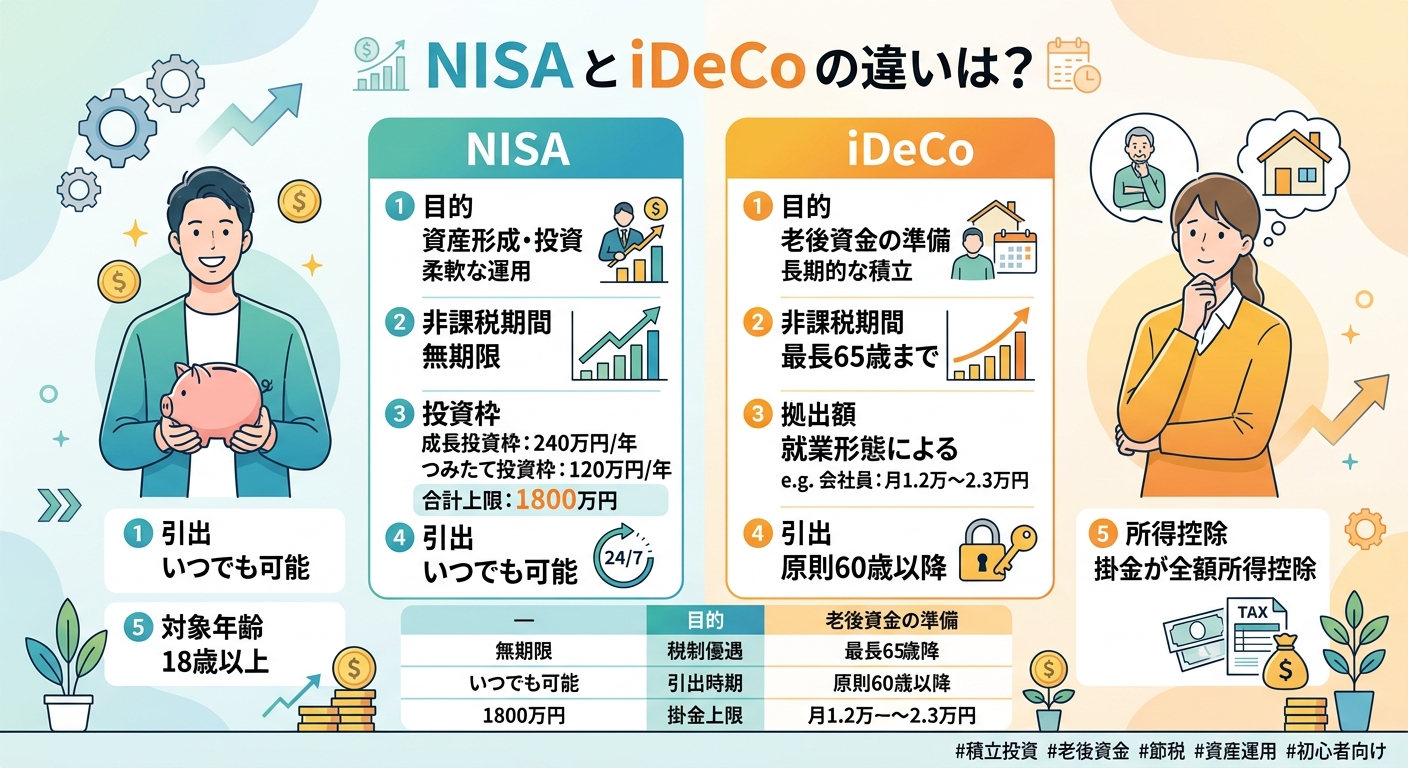
「資産形成を始めたいけれど、NISAとiDeCoのどちらを選べばいいの?」
「両方やったほうがいいって聞くけど、違いがよくわからない…」
新NISAがスタートし、資産運用への関心が高まる一方で、このような悩みを抱えている方も多いのではないでしょうか。
結論から言うと、NISAとiDeCoは『目的』によって使い分けるのが正解です。また、生活スタイルや年代によっては「両方を併用する」ことで節税効果を最大化できます。
この記事では、初心者の方に向けて、NISAとiDeCoの基本機能の違い、失敗しない使い分けのポイント、自分に合った優先順位の選び方をわかりやすく解説します!
1. NISAとiDeCoの決定的な違い(3大比較)
まず、両者の特徴を一目で把握するために、主な違いを比較表にまとめました。
| 項目 | 新NISA | iDeCo(個人型確定拠出年金) |
| 主な目的 | 中短期〜長期の自由な資産形成 | 老後資金の準備(60歳以降) |
| 非課税保有期間 | 無期限 | 最長75歳まで |
| 年間投資枠 | 最大360万円(生涯枠1,800万円) | 職種により月1.2万〜6.8万円 |
| 資金の引き出し | いつでも可能 | 原則60歳まで不可 |
| 節税のメリット | 運用益が非課税 | 運用益非課税 + 掛金が全額所得控除 |
| おすすめの人 | ライフイベント(結婚・住宅・教育等)に備えたい人 | 節税しながら老後資金を確実に貯めたい人 |
どちらも「投資で得た利益に税金がかからない(通常は約20.315%)」という点では共通していますが、「お金をいつでも引き出せるか」「所得税・住民税が安くなるか」の2点が大きく異なります。
2. NISAの特徴:いつでも出せる自由な資産形成
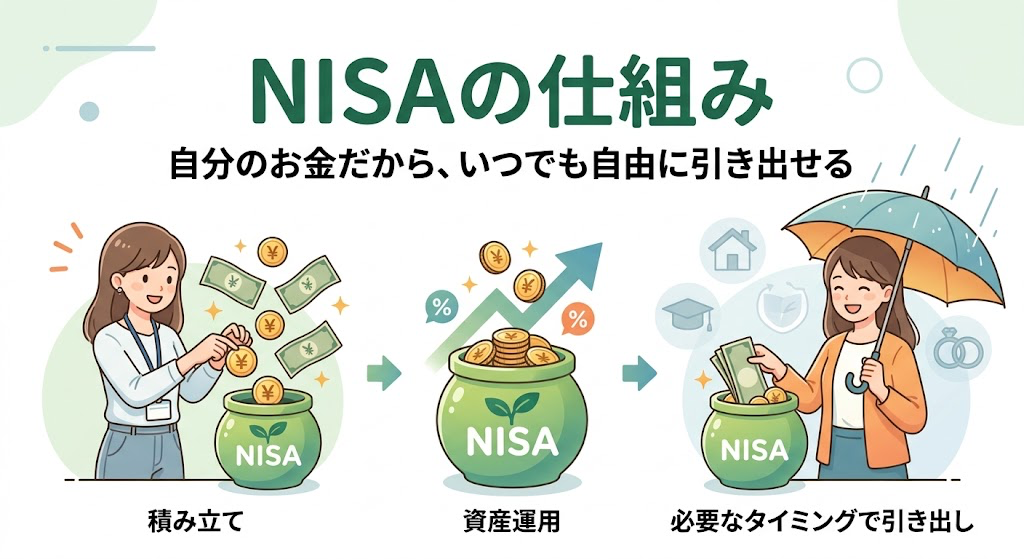
NISA(少額投資非課税制度)の最大の特徴は、「使い道の自由度」にあります。
NISAのメリット
- いつでも解約して現金化できる急な出費や、結婚・住宅購入・子どもの教育資金など、必要なタイミングでいつでも自由にお金を引き出せます。
- 非課税で投資できる金額が大きい年間最大360万円、生涯で1,800万円までの枠があり、制度も恒久化されたため一生涯活用できます。
NISAの注意点
- 節税効果は「利益が出たとき」のみiDeCoのように「毎月の積立額に応じて所得税が安くなる」という仕組みはありません。
NISAはこんな人におすすめ!
「将来のイベント(結婚、住宅、教育など)でお金を使う可能性がある」「まずは少額から柔軟に始めたい」という方は、NISAからスタートするのが鉄板です。
3. iDeCoの特徴:節税効果バツグンの老後専用資金
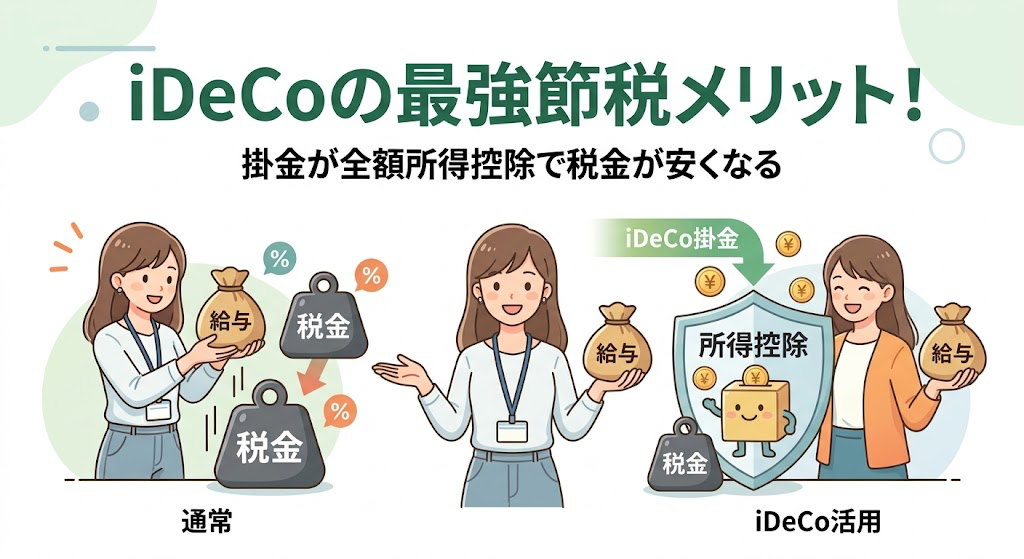
iDeCo(個人型確定拠出年金)は、国が用意した「私設の年金制度」です。
iDeCoのメリット
- 節税メリットが「3段階」で効く
- 積立時:掛金の全額が「所得控除」となり、毎年の所得税・住民税が安くなる
- 運用時:利益に対する税金がゼロ(NISAと同じ)
- 受取時:退職所得控除や公的年金等控除が使えるため、出口でも節税できる
- 強制的に老後資金を貯められる途中で引き出せないからこそ、「つい使ってしまう」のを防ぐ強い抑止力になります。
iDeCoの注意点
- 原則60歳まで引き出せない病気や怪我、住宅購入などの理由であっても、途中で解約して現金化することはできません。
- 口座管理手数料がかかるNISAと異なり、毎月数百円程度の口座管理手数料が発生します。
iDeCoはこんな人におすすめ!
「働いていて所得税・住民税を払っている」「60歳以降の老後資金を効率よく準備したい」という方に最適です。
4. 迷ったときのフローチャート!あなたはどっち派?
「結局、自分はどちらを選べばいいの?」と迷う方のために、判定チャートをご用意しました。
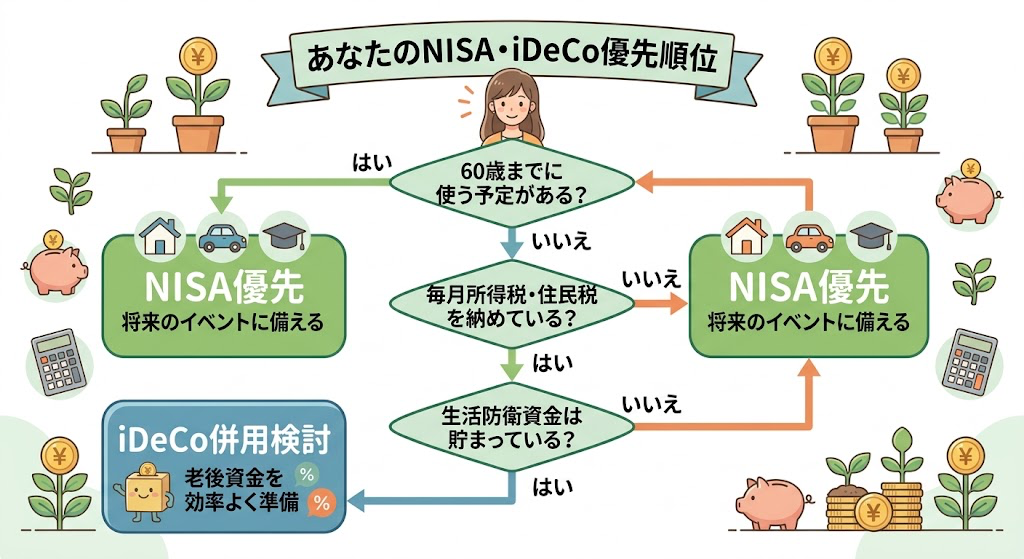
パターンA:【NISA優先】が向いている人
- 20代〜30代で、これから結婚・出産・住宅購入などを控えている人
- 専業主婦(主夫)の方や、住宅ローン控除等でそもそも所得税をほとんど払っていない人
- 万が一の急な出費に対応できる「生活防衛資金」がまだ十分に貯まっていない人
パターンB:【iDeCo優先】が向いている人
- 40代〜50代で、老後資金の準備に集中したい人
- 企業年金がなく、高所得で毎年多くの所得税・住民税を納めている会社員・公務員
- 手元にお金があると、ついつい使ってしまうタイプの人
5. 【最適解】賢い人はこう使う!おすすめの併用ルート
どちらか片方に絞る必要はありません。資金に余裕があるなら、「NISAとiDeCoのいいとこ取り(併用)」が最強の戦略です。
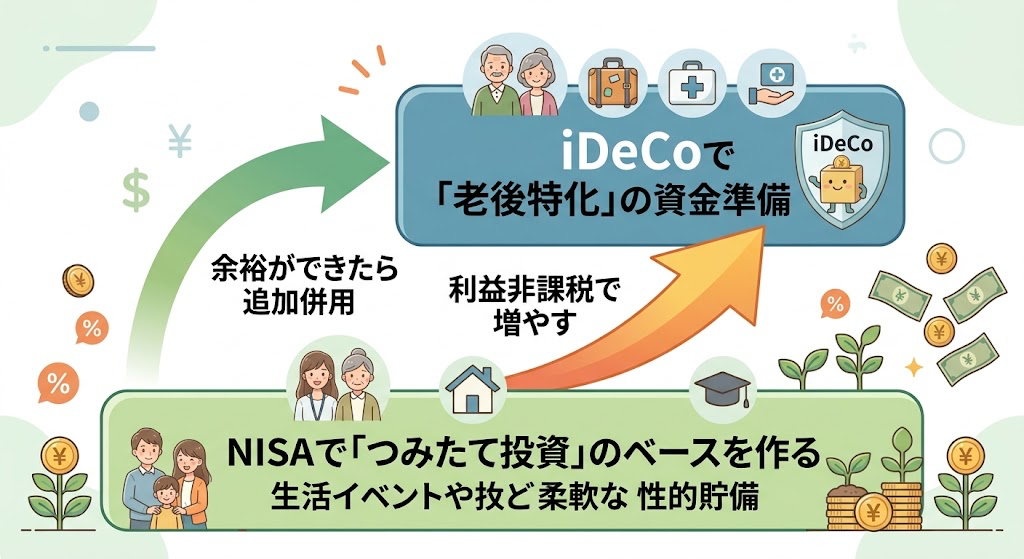
初心者におすすめのステップ別・資産形成ルートは以下の通りです。
【STEP 1】まずは生活防衛資金(生活費の3〜6ヶ月分)を現金で確保
    ↓
【STEP 2】NISAで「つみたて投資」を開始(毎月の余剰資金で無理のない額から)
    ↓
【STEP 3】余裕ができたらiDeCoを追加(節税効果を得られる月1万〜2万円程度)
    ↓
【STEP 4】収入アップや目的に応じて、NISAの積立額を増額
まず最初に目指すべきは、いつでも出せるNISAで「自由に使える資産」のベースを作ることです。その上で、節税のメリットを享受するためにiDeCoを月5,000円〜1万円程度から併用していくのが最も安全で効率的なアプローチとなります。
6. まとめ:自分に合った制度で一歩を踏み出そう!
最後に、今回のポイントを復習しましょう。
- NISA:使い道が自由!結婚・教育・住宅など万能に使える「使い勝手抜群」の制度
- iDeCo:60歳までロック!節税パワーが圧倒的な「老後資金特化」の制度
- 迷ったら:まずは自由に引き出せるNISAからスタートするのが安心
どちらの制度も、「早く始めた人ほど複利効果を得られる」という共通点があります。まずは月数千円からでも構いませんので、自分に合った制度を使って資産形成の一歩を踏み出してみましょう!
ジュンジー
コメント